
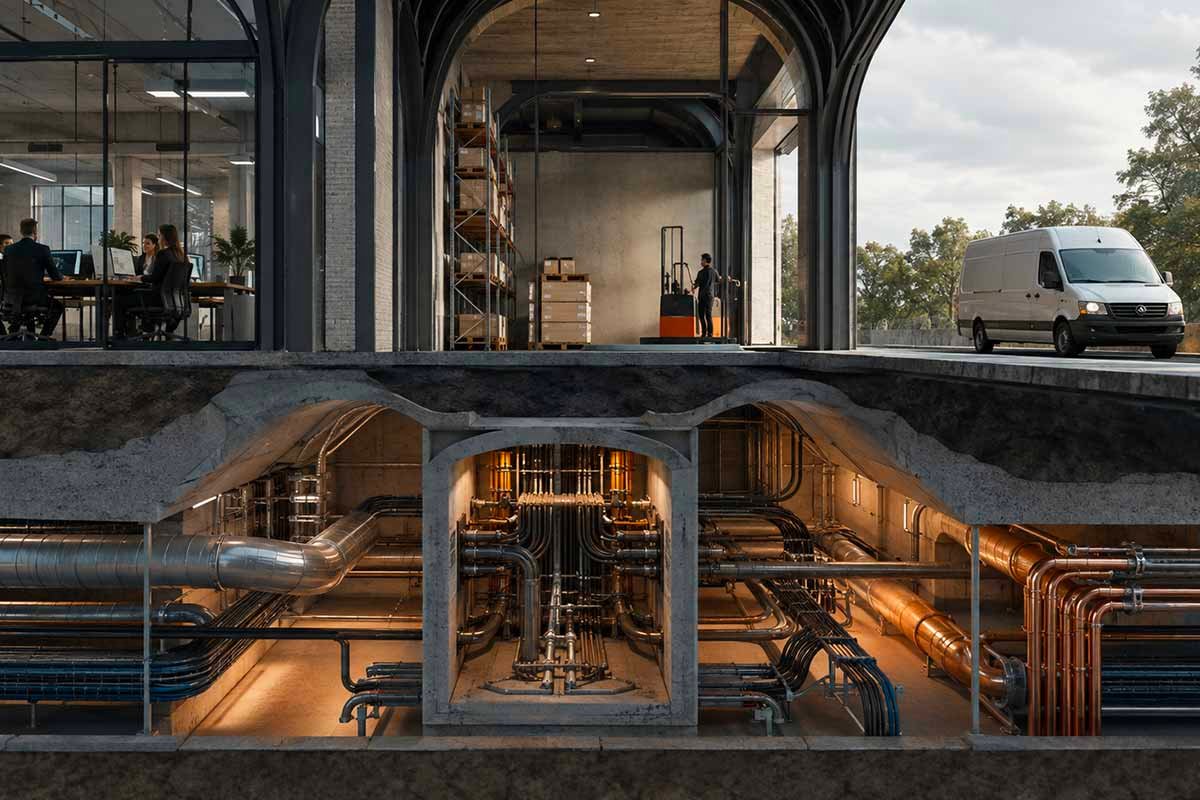
Le fragilità più pericolose di un’impresa non sono sempre quelle più evidenti. Spesso si trovano dentro attività che funzionano bene da anni e che, proprio per questo, non vengono più messe in discussione. Un cliente che assorbe una quota rilevante del fatturato, una persona che possiede informazioni non condivise o un fornitore impossibile da sostituire possono rappresentare punti di debolezza anche in assenza di segnali immediati.
Per una piccola impresa conoscere queste dipendenze significa comprendere quanto l’organizzazione sia capace di assorbire un cambiamento improvviso. La mappatura dei rischi aziendali consente di portare alla luce le concentrazioni meno visibili e di valutare non soltanto ciò che potrebbe accadere, ma anche il modo in cui un problema potrebbe propagarsi tra produzione, ricavi, clienti e reputazione.
Quando l’efficienza diventa concentrazione
Le organizzazioni di dimensioni contenute tendono naturalmente a semplificare. Le responsabilità vengono concentrate, le relazioni con i fornitori si consolidano e gli investimenti si indirizzano sugli strumenti indispensabili. Questa impostazione può favorire rapidità e controllo, ma riduce le alternative disponibili quando una risorsa essenziale diventa improvvisamente indisponibile. Un laboratorio può dipendere da un unico impianto, un negozio da una sola sede e uno studio professionale dall’attività personale del titolare. La concentrazione non è necessariamente un errore, perché in molti casi risponde a ragioni economiche e organizzative. Diventa però un rischio quando l’impresa non ne conosce le conseguenze e non ha mai valutato come continuare a lavorare in condizioni differenti.
Le dipendenze aziendali non riguardano soltanto i beni materiali. Una procedura può essere conosciuta da una sola persona, mentre l’accesso a dati e piattaforme può dipendere da credenziali non condivise. Anche il rapporto con un cliente strategico o con un fornitore specializzato può condizionare l’intera attività. La mappatura mette in relazione questi elementi e mostra dove la continuità poggia su un numero troppo ridotto di risorse. La tecnologia aggiunge un ulteriore livello di complessità. Programmi gestionali, archivi digitali, posta elettronica e sistemi di pagamento sono ormai parte del processo produttivo anche nelle attività più piccole. Il loro blocco non genera soltanto un problema tecnico, ma può impedire di emettere documenti, contattare i clienti, ricevere ordini o rispettare gli obblighi previsti. Il rischio informatico diventa così anche operativo ed economico.
La catena delle conseguenze economiche
Un singolo evento può innescare una successione di effetti. Il ritardo di un fornitore può fermare una lavorazione, impedire una consegna e causare la perdita di una commessa. L’assenza del titolare può rallentare le decisioni, interrompere le relazioni commerciali e ridurre gli incassi. Per valutare correttamente i rischi aziendali delle PMI è quindi necessario osservare l’intera catena delle conseguenze. Il danno diretto rappresenta soltanto una parte del problema. Durante un’interruzione continuano a maturare costi fissi, mentre possono aggiungersi spese straordinarie per trovare forniture alternative, trasferire temporaneamente il lavoro o recuperare i dati. A questi importi si sommano conseguenze più difficili da misurare, come il deterioramento dei rapporti con i clienti o la perdita di affidabilità sul mercato.
Molte imprese possiedono già informazioni preziose sui propri rischi, ma queste rimangono disperse nell’esperienza delle persone. I guasti verificatisi in passato, i ritardi più difficili da gestire e le situazioni nelle quali il lavoro ha rischiato di fermarsi offrono indicazioni concrete. Raccogliere questa conoscenza permette di distinguere le preoccupazioni generiche dalle vulnerabilità realmente collegate all’attività. La mappa deve essere aggiornata quando cambiano processi, persone e rapporti commerciali. L’ingresso di un nuovo cliente può favorire la crescita, ma aumentare la dipendenza economica; l’acquisto di un macchinario più produttivo può migliorare l’efficienza, ma concentrare la produzione su un solo impianto. La gestione dei rischi d’impresa accompagna quindi le decisioni e aiuta a valutarne anche gli effetti meno immediati.
Protezione e coperture devono dialogare
Una volta riconosciute le dipendenze, l’impresa può valutare quali interventi siano sostenibili. Condividere competenze, predisporre copie verificabili dei dati, individuare fornitori alternativi o programmare la manutenzione riduce la probabilità e la durata di molte interruzioni. Non tutte le vulnerabilità possono però essere eliminate, soprattutto quando dipendono dalla natura stessa del lavoro. Anche le coperture assicurative devono essere analizzate insieme alle misure organizzative. La presenza di una polizza non garantisce automaticamente che tutte le conseguenze siano comprese. Massimali, esclusioni, franchigie e modalità di indennizzo devono essere confrontati con gli scenari reali. In questo modo l’assicurazione può essere destinata ai rischi che l’impresa non riuscirebbe a sostenere direttamente, senza sostituire la prevenzione.
Il consulente come interprete dell’impresa
Individuare le dipendenze richiede la capacità di osservare l’azienda oltre la sua struttura formale. Le procedure dichiarate possono essere diverse dalle abitudini quotidiane e una risorsa apparentemente secondaria può rivelarsi essenziale. Il confronto con un professionista esterno aiuta a formulare domande che difficilmente emergono quando tutto sembra funzionare regolarmente. È questo l’approccio seguito da Thomas Poli, consulente assicurativo dal 2001 e Risk Manager, che lavora con aziende, PMI, microimprese, artigiani e professionisti. L’attenzione è rivolta alla realtà dell’attività, alle connessioni tra risorse e alle conseguenze economiche degli imprevisti, integrando l’esame organizzativo con quello delle coperture già presenti.
La conoscenza dei rischi nascosti permette all’imprenditore di decidere dove costruire alternative e quali esposizioni mantenere sotto controllo. Non si tratta di rendere l’impresa immune dall’incertezza, ma di evitare che una dipendenza ignorata diventi una minaccia per l’intera organizzazione. La resilienza comincia spesso dalla capacità di vedere ciò che la normalità tende a nascondere.